
เงินที่เก็บไว้ในวันนี้อาจไม่ได้มีไว้เพียงรองรับค่าใช้จ่ายในอนาคต แต่ยังสามารถนำไปต่อยอดเพื่อสร้างโอกาสทางการเงินได้ด้วย “การลงทุน” จึงเป็นเครื่องมือสำคัญสำหรับผู้ที่ต้องการให้เงินทำงาน สร้างผลตอบแทน และขยับเข้าใกล้เป้าหมายในชีวิตมากขึ้น
ซึ่งการลงทุนที่ดีไม่ใช่การเลือกสินทรัพย์ตามกระแสหรือมองเฉพาะผลตอบแทนสูงสุด แต่ควรเริ่มจากการเข้าใจฐานะการเงินของตัวเอง รู้จักความเสี่ยง และเลือกแนวทางที่สอดคล้องกับระยะเวลาการใช้เงิน
วันนี้เราจะพาไปทำความเข้าใจตั้งแต่การลงทุนคืออะไร มีอะไรบ้าง พร้อมแนวทางเริ่มต้นลงทุนสำหรับมือใหม่
Key Takeaway
• การลงทุนหมายถึงการนำเงินหรือทรัพยากรที่มีไปต่อยอด โดยคาดหวังผลตอบแทนในอนาคตและต้องยอมรับความเสี่ยงที่อาจเกิดขึ้น
• ก่อนลงทุนควรมีเงินสำรองฉุกเฉิน กำหนดเป้าหมาย และประเมินระดับความเสี่ยงที่รับได้
• มือใหม่สามารถเริ่มลงทุนด้วยเงินจำนวนน้อย และเลือกสินทรัพย์ให้เหมาะกับเป้าหมายของตัวเอง
• การกระจายพอร์ตช่วยลดความเสี่ยงจากการกระจุกตัวของเงินลงทุนในสินทรัพย์ประเภทใดประเภทหนึ่ง
สารบัญบทความ
• การลงทุนคืออะไร?
• ทำไมเราจึงควรลงทุน?
• ก่อนเริ่มลงทุนควรเตรียมตัวอย่างไร?
• มือใหม่ควรลงทุนอะไรดี?
• การลงทุนระยะสั้นกับระยะยาวต่างกันอย่างไร?
• หากต้องการลงทุน แต่มีเงินไม่พอ ควรทำอย่างไร?
• แนะนำเคล็ดลับการเริ่มต้นลงทุน
• ข้อควรระวังในการลงทุน มีอะไรบ้าง?
• การลงทุนที่เหมาะสม เริ่มจากแผนที่พอดีกับคุณ
• คำถามที่พบบ่อย (FAQs)
การลงทุน คือการนำเงิน ทรัพย์สิน เวลา หรือทรัพยากรที่มีอยู่ไปใช้เพื่อสร้างรายได้หรือผลตอบแทนในอนาคต โดยผู้ลงทุนต้องยอมรับว่ามูลค่าของสินทรัพย์อาจเพิ่มขึ้นหรือลดลงได้ ดังนั้น การลงทุนจึงแตกต่างจากการออมที่เน้นรักษาเงินต้นและเตรียมสภาพคล่องไว้ใช้เมื่อจำเป็น
โดยผลตอบแทนที่ได้รับอาจมาในรูปดอกเบี้ย เงินปันผล ค่าเช่า กำไรจากธุรกิจ หรือส่วนต่างราคาจากการขายสินทรัพย์ แต่ไม่มีรูปแบบใดรับประกันผลตอบแทนได้เสมอไป หากยิ่งคาดหวังผลตอบแทนสูง ก็ยิ่งต้องยอมรับความเสี่ยงที่มากขึ้น

สาระสำคัญของการลงทุน คือ การนำเงินไปสร้างโอกาสรับผลตอบแทนและเติบโตในระยะยาว ซึ่งอาจช่วยรักษากำลังซื้อของเงินในช่วงที่ราคาสินค้าและบริการปรับตัวสูงขึ้น เพราะเงินจำนวนเท่าเดิมอาจซื้อสินค้าและบริการได้น้อยลงในอนาคต
นอกจากนี้ การวางแผนการเงินควบคู่กับการลงทุนยังช่วยให้เตรียมเงินสำหรับเป้าหมายต่าง ๆ ได้อย่างเป็นระบบ ไม่ว่าจะเป็นการซื้อบ้าน เรียนต่อ สร้างธุรกิจ ดูแลครอบครัว หรือเตรียมเงินเกษียณ อย่างไรก็ตาม การลงทุนไม่ใช่ทางลัดสู่ความร่ำรวย เพราะสินทรัพย์แต่ละประเภทมีความเสี่ยงและผลตอบแทนแตกต่างกัน จึงควรศึกษาข้อมูลและเลือกการลงทุนให้เหมาะกับเป้าหมายและความสามารถในการรับความเสี่ยงของตนเอง
สิ่งแรกคือการเข้าใจว่าสินทรัพย์นั้นสร้างผลตอบแทนอย่างไร มีความเสี่ยงด้านใด ซื้อขายหรือถอนเงินได้ง่ายเพียงใด รวมถึงมีค่าธรรมเนียมและภาษีอะไรบ้าง ไม่ควรลงทุนเพียงเพราะเห็นผู้อื่นได้กำไรหรือมีผู้แนะนำโดยไม่มีข้อมูลรองรับ
ควรใช้เงินลงทุนที่ไม่มีแผนต้องใช้ในระยะใกล้ โดยแยกออกจากเงินสำหรับค่าใช้จ่ายประจำและเงินสำรองฉุกเฉินอย่างชัดเจน หากรายได้ยังไม่แน่นอน อาจเริ่มด้วยจำนวนเล็กน้อยที่ลงทุนต่อเนื่องได้ โดยไม่กระทบต่อการดำเนินชีวิต
การเริ่มด้วยเงินน้อยไม่ได้หมายความว่าจะไม่มีโอกาสสร้างผลตอบแทน เพราะเป้าหมายในช่วงแรกควรเป็นการสร้างวินัยและเรียนรู้พฤติกรรมของสินทรัพย์ เมื่อมีประสบการณ์และฐานะทางการเงินพร้อมมากขึ้น จึงค่อยเพิ่มจำนวนเงินตามความเหมาะสม
การแบ่งเงินไปยังสินทรัพย์หลายประเภทช่วยลดความเสี่ยงจากการกระจุกตัว เช่น แบ่งระหว่างเงินฝาก ตราสารหนี้ กองทุนรวม หุ้น ทองคำ หรือสินทรัพย์อื่นตามความเหมาะสม หากสินทรัพย์หนึ่งปรับตัวลดลง สินทรัพย์ประเภทอื่นอาจช่วยลดความผันผวนโดยรวมของพอร์ตได้ แต่การกระจายการลงทุนไม่ได้หมายความว่าจะป้องกันการขาดทุนได้ทั้งหมด
การทยอยลงทุนเป็นประจำหรือ DCA ช่วยสร้างวินัยและลดความกังวลเรื่องการจับจังหวะตลาด เหมาะกับผู้ที่มีรายได้ประจำและต้องการสะสมสินทรัพย์ในระยะยาว อย่างไรก็ตาม ควรตรวจสอบด้วยว่าสินทรัพย์ที่เลือกยังมีคุณภาพและเหมาะกับเป้าหมาย ไม่ใช่ลงทุนต่อเนื่องโดยไม่ติดตามข้อมูล
ปัจจัยอะไรบ้างที่เป็นตัวกำหนดในการลงทุน มีทั้งเป้าหมาย ระยะเวลา อายุ รายได้ ภาระหนี้ สภาพคล่อง และความเสี่ยงที่รับได้ เมื่อปัจจัยเหล่านี้เปลี่ยน สัดส่วนการลงทุนก็ควรปรับตาม เช่น เมื่อใกล้ถึงเวลาต้องใช้เงิน อาจลดสินทรัพย์ผันผวนและเพิ่มสินทรัพย์ที่มีความเสี่ยงต่ำขึ้น

นักลงทุนมือใหม่ที่กำลังคิดว่า ลงทุนอะไรดี หรือ เอาเงินลงทุนอะไรดี ควรเริ่มจากการพิจารณาเป้าหมาย ระยะเวลาที่ต้องการใช้เงิน และระดับความเสี่ยงที่ยอมรับได้ ก่อนทำความรู้จักทางเลือกในการลงทุนแต่ละประเภท ดังนี้
เงินฝากออมทรัพย์และเงินฝากประจำเหมาะกับเงินสำรองหรือเป้าหมายระยะใกล้ มีสภาพคล่องและความผันผวนต่ำ แต่ผลตอบแทนอาจไม่สูงนัก
หากถามว่าการลงทุนในข้อใดมีความเสี่ยงน้อยที่สุด เงินฝากในสถาบันการเงินภายใต้วงเงินคุ้มครองและพันธบัตรรัฐบาลที่ถือจนครบกำหนดมักอยู่ในกลุ่มความเสี่ยงค่อนข้างต่ำ แต่ควรตรวจสอบเงื่อนไข ระยะเวลาฝาก และข้อจำกัดในการถอนเงินของผลิตภัณฑ์แต่ละประเภท
ตราสารหนี้คือการให้ภาครัฐหรือเอกชนกู้ยืมเงิน โดยผู้ลงทุนมีโอกาสได้รับดอกเบี้ยและเงินต้นคืนตามกำหนด ส่วนความเสี่ยงก็จะแตกต่างกันตามความน่าเชื่อถือของผู้ออกตราสาร อายุของตราสาร และความผันผวนของอัตราดอกเบี้ย จึงไม่ควรเหมารวมว่าตราสารหนี้ทุกชนิดปลอดภัยเท่ากัน
กองทุนรวมเป็นการรวบรวมเงินจากนักลงทุนหลายรายและมีผู้จัดการกองทุนบริหารตามนโยบายที่กำหนด มีทั้งกองทุนตลาดเงิน ตราสารหนี้ หุ้น ทองคำ อสังหาริมทรัพย์ และสินทรัพย์ต่างประเทศ จึงเหมาะกับมือใหม่ที่ต้องการตัวเลือกหลากหลาย แต่ควรอ่านหนังสือชี้ชวน ดูระดับความเสี่ยง นโยบายลงทุน และค่าธรรมเนียมก่อนตัดสินใจ
ตัวอย่างการลงทุนผ่านกองทุนรวม: ผู้ที่สนใจลงทุนในตลาดหุ้นสหรัฐฯ อาจพิจารณากองทุนรวมที่มีนโยบายลงทุนในดัชนี S&P 500 ซึ่งรวบรวมหุ้นของบริษัทขนาดใหญ่ในสหรัฐฯ ตามองค์ประกอบของดัชนี โดยไม่จำเป็นต้องเลือกซื้อหุ้นแต่ละบริษัทด้วยตนเอง ทั้งนี้ ควรพิจารณาความผันผวนของตลาดหุ้น ความเสี่ยงจากอัตราแลกเปลี่ยน ค่าธรรมเนียม และนโยบายป้องกันความเสี่ยงด้านอัตราแลกเปลี่ยนของกองทุนแต่ละแห่งด้วย
หุ้นคือส่วนหนึ่งของความเป็นเจ้าของบริษัท ผลตอบแทนอาจมาจากเงินปันผลและส่วนต่างราคา ซึ่งมีโอกาสสร้างผลตอบแทนสูงในระยะยาว แต่ราคาสามารถผันผวนและขาดทุนได้
ผู้ที่กำลังเริ่มต้นลงทุนควรศึกษาธุรกิจ งบการเงิน ความสามารถในการทำกำไร ภาระหนี้ และแนวโน้มการแข่งขันของบริษัท ไม่ควรซื้อหุ้นจากข่าวลือหรือคำแนะนำในสื่อสังคมออนไลน์เพียงอย่างเดียว
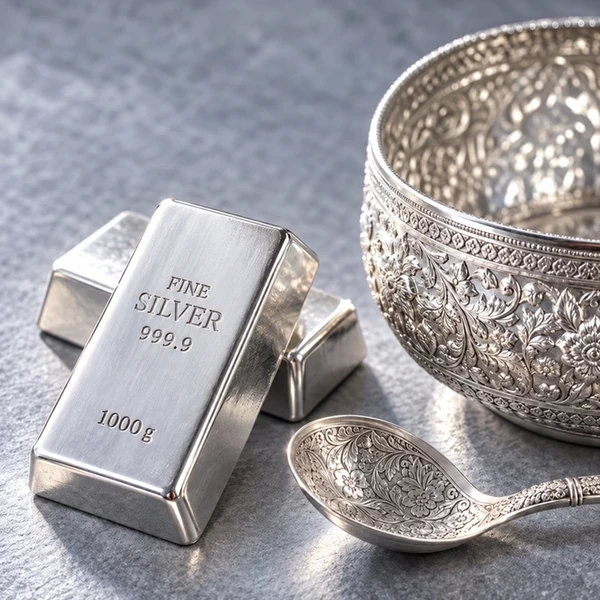
การลงทุนทองคำเป็นวิธีที่ช่วยกระจายความเสี่ยงและมักถูกใช้เป็นสินทรัพย์เพื่อรับมือกับความไม่แน่นอน แต่ราคาทองคำไม่ได้เพิ่มขึ้นตลอดเวลา และยังได้รับผลกระทบจากอัตราแลกเปลี่ยน อัตราดอกเบี้ย และภาวะเศรษฐกิจโลก
ผู้ลงทุนสามารถเลือกได้ทั้งทองคำแท่ง ทองรูปพรรณ กองทุนทองคำ หรือผลิตภัณฑ์ที่อ้างอิงราคาทอง โดยแต่ละรูปแบบมีต้นทุน สภาพคล่อง และความเสี่ยงแตกต่างกัน หากต้องการลงทุนเพื่อหวังผลตอบแทน ควรพิจารณาค่ากำเหน็จ ส่วนต่างราคาซื้อขาย และค่าธรรมเนียมร่วมด้วย
การลงทุนในอสังหาริมทรัพย์สามารถสร้างรายได้จากค่าเช่าหรือกำไรจากการขายต่อ แต่ต้องใช้เงินทุนค่อนข้างสูง และยังมีค่าใช้จ่ายด้านการดูแล ภาษี รวมถึงความเสี่ยงจากการหาผู้เช่าไม่ได้
สำหรับผู้ที่ยังไม่พร้อมซื้ออสังหาริมทรัพย์โดยตรง อาจพิจารณากองทุนรวมอสังหาริมทรัพย์หรือทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ (REIT) ซึ่งใช้เงินเริ่มต้นน้อยกว่า
ก่อนตัดสินใจเลือกสินทรัพย์เพื่อการลงทุนระยะสั้นหรือยาว อย่างแรกควรกำหนดเป้าหมาย ระยะเวลาใช้เงิน และระดับความเสี่ยงที่รับได้ เพื่อให้การลงทุนเหมาะกับแผนการเงินของตัวเอง
เป้าหมายระยะสั้นมักเป็นสิ่งที่ต้องใช้เงินภายใน 1-3 ปี เช่น เงินสำหรับท่องเที่ยว ซื้อรถ ชำระค่าเล่าเรียน หรือเตรียมค่าใช้จ่ายก้อนใหญ่ จึงควรเน้นการรักษาเงินต้นและความสะดวกในการเปลี่ยนสินทรัพย์เป็นเงินสด มากกว่าการคาดหวังผลตอบแทนสูง
ตัวเลือกที่อาจนำมาพิจารณา ได้แก่ เงินฝากประจำ กองทุนตลาดเงิน หรือตราสารหนี้อายุสั้น ส่วนการนำเงินสำหรับเป้าหมายระยะใกล้ไปลงทุนในหุ้นหรือสินทรัพย์ที่มีความผันผวนสูง อาจทำให้มูลค่าเงินลดลงในช่วงที่จำเป็นต้องถอนออกมาใช้
การลงทุนระยะยาวเป็นการวางแผนลงทุนเพื่อเป้าหมายที่ต้องใช้เวลา เช่น การเตรียมเงินเกษียณ การสร้างความมั่นคงให้ครอบครัว หรือการสะสมความมั่งคั่ง โดยทั่วไปอาจมีระยะเวลาตั้งแต่ 3 ปีขึ้นไป ขณะที่การลงทุนระยะสั้นมักเน้นเป้าหมายที่ต้องใช้เงินภายในระยะเวลาไม่กี่ปี นักลงทุนจึงควรเลือกสินทรัพย์ให้เหมาะกับระยะเวลาที่ต้องการใช้เงินและระดับความเสี่ยงที่ยอมรับได้ สำหรับเป้าหมายระยะยาว อาจพิจารณาหุ้นหรือกองทุนรวมหุ้นเป็นส่วนหนึ่งของพอร์ต หากสามารถรับความผันผวนของตลาดได้
อย่างไรก็ตาม การลงทุนระยะยาวไม่ได้หมายความว่าสามารถซื้อสินทรัพย์แล้วปล่อยทิ้งไว้โดยไม่ติดตาม ควรทบทวนผลการดำเนินงาน คุณภาพของสินทรัพย์ และสัดส่วนพอร์ตเป็นระยะ เพื่อให้ยังสอดคล้องกับเป้าหมายและระดับความเสี่ยงที่ยอมรับได้
หากมีเงินไม่พอ ควรเริ่มจากทบทวนงบประมาณ ลดค่าใช้จ่ายที่ไม่จำเป็น และทยอยสะสมเงินก่อน แต่หากเป็นโครงการหรือโอกาสทางธุรกิจที่จำเป็นต้องใช้เงินทุน อาจมองหาแหล่งเงินทุนเพิ่มเติม เช่น รายได้เสริม หุ้นส่วนธุรกิจ หรือ Crowdfunding โดยควรศึกษาเงื่อนไข ต้นทุน และข้อผูกพันของแต่ละทางเลือกให้รอบคอบ
สำหรับผู้ที่มีทรัพย์สินอยู่แล้วแต่ไม่ต้องการขาย การนำทรัพย์สินมาใช้เสริมสภาพคล่องก็เป็นอีกทางเลือกหนึ่ง โดย Asset-Backed Financing คือการจัดหาเงินทุนด้วยการใช้ทรัพย์สินที่มีมูลค่าเป็นหลักประกัน หรือที่เรียกว่า สินเชื่อแบบมีหลักทรัพย์ค้ำประกัน ซึ่งวงเงินและเงื่อนไขจะแตกต่างกันตามมูลค่าทรัพย์และผู้ให้บริการ
Easy Money ให้บริการสินเชื่อทรัพย์ค้ำผ่านการรับจำนำ โดยรับทรัพย์สินหลากหลายประเภท เช่น ทองคำ เพชรและเครื่องประดับ นาฬิกา สินค้าแบรนด์เนม รวมถึงอุปกรณ์ IT อย่างโน้ตบุ๊ก โทรศัพท์มือถือ และแท็บเล็ต ผู้ใช้บริการจึงสามารถนำทรัพย์สินที่เข้าเงื่อนไขมาประเมินมูลค่าเพื่อเปลี่ยนเป็นเงินทุนได้ โดยไม่จำเป็นต้องขายทรัพย์สินนั้น ทั้งนี้ การรับจำนำขึ้นอยู่กับประเภทและสภาพของทรัพย์สิน รวมถึงการประเมินราคาและเงื่อนไขของผู้ให้บริการ
อย่างไรก็ตาม หากนำเงินที่มีต้นทุนดอกเบี้ยไปลงทุน ควรมีแผนชำระคืนที่ชัดเจนและหลีกเลี่ยงสินทรัพย์ที่มีความผันผวนสูง เพราะผลตอบแทนอาจต่ำกว่าต้นทุนหรือเกิดการขาดทุนได้ ก่อนตัดสินใจจึงควรเปรียบเทียบดอกเบี้ย ระยะเวลา ภาระชำระ และความเสี่ยงให้เหมาะกับความสามารถทางการเงิน
• กำหนดเป้าหมายให้ชัดว่าลงทุนเพื่ออะไร ต้องใช้เงินเมื่อใด และต้องการเงินเท่าไร
• เตรียมเงินสำรองฉุกเฉินประมาณ 3-6 เท่าของค่าใช้จ่ายจำเป็น หรือตามความมั่นคงของรายได้
• ทำแบบประเมินความเสี่ยงและเลือกสินทรัพย์ที่เข้าใจ
• เริ่มด้วยเงินจำนวนน้อย แล้วเพิ่มสัดส่วนเมื่อมีความรู้และฐานะการเงินพร้อม
• เปรียบเทียบค่าธรรมเนียม ภาษี สภาพคล่อง และผลตอบแทนหลังหักค่าใช้จ่าย
• กระจายการลงทุนและทบทวนพอร์ตอย่างน้อยปีละ 1-2 ครั้ง
• บันทึกผลการลงทุนเพื่อดูว่าสินทรัพย์แต่ละประเภทช่วยให้เข้าใกล้เป้าหมายมากน้อยเพียงใด
• ใช้แหล่งข้อมูลที่น่าเชื่อถือ หากต้องการเรียนรู้แบบสอนลงทุน ควรเลือกเนื้อหาจากหน่วยงานกำกับดูแลหรือผู้ให้บริการที่ได้รับอนุญาต
• อย่าเชื่อคำโฆษณาที่รับประกันผลตอบแทนสูงโดยไม่มีความเสี่ยง
• อย่าลงทุนด้วยเงินสำรองฉุกเฉินหรือเงินที่ต้องใช้จ่ายในระยะใกล้
• ตรวจสอบผู้ให้บริการและใบอนุญาตก่อนโอนเงินทุกครั้ง
• หลีกเลี่ยงการลงทุนตามกระแส ข่าวลือ หรือความกลัวว่าจะพลาดโอกาส
• ไม่ควรนำเงินทั้งหมดไปลงทุนในสินทรัพย์เพียงประเภทเดียว
• ทำความเข้าใจความเสี่ยงจากราคา อัตราแลกเปลี่ยน สภาพคล่อง และเครดิตของผู้ออกตราสาร
• ระวังการลงทุนที่ใช้เงินกู้หรือซื้อขายสัญญาที่อ้างอิงราคาสินทรัพย์ เช่น หุ้น ทองคำ หรือค่าเงิน เพราะอาจทำให้ขาดทุนได้อย่างรวดเร็ว
• ระวังมิจฉาชีพที่แอบอ้างชื่อบริษัทหรือบุคคลที่น่าเชื่อถือเพื่อชักชวนให้โอนเงินลงทุน
การลงทุนคือเครื่องมือสร้างโอกาส ไม่ใช่การแข่งขันว่าใครเริ่มด้วยเงินมากกว่าหรือได้รับผลตอบแทนเร็วกว่า จุดเริ่มต้นที่สำคัญคือการรู้จักสถานะทางการเงินของตัวเอง ตั้งเป้าหมายให้ชัด และเลือกสินทรัพย์ที่เข้าใจ หากยังไม่พร้อมลงทุนก้อนใหญ่ การเริ่มด้วยเงินจำนวนเล็กน้อยอย่างสม่ำเสมอก็ช่วยสร้างวินัยและประสบการณ์ได้
ในวันที่ต้องการเงินทุนเพื่อคว้าโอกาสใหม่ ทรัพย์สินที่มีอยู่อาจช่วยเสริมสภาพคล่องได้ อีซี่มันนี่มุ่งสร้างทางออกเพื่อให้ทุกโอกาสเป็นไปได้ ผ่านแนวคิด Asset-Backed Financing ที่เปลี่ยนศักยภาพของทรัพย์สินให้เป็นเงินทุน โดยควรศึกษารายละเอียด ดอกเบี้ย และเงื่อนไขก่อนใช้บริการทุกครั้ง
ผู้ใช้บริการสามารถดาวน์โหลดแอป Easy Smart เพื่อจัดการตั๋วจำนำได้สะดวกยิ่งขึ้น ทั้งตรวจสอบสถานะและอายุตั๋วจำนำ ส่งดอกเบี้ยออนไลน์ ผ่อนชำระหรือขอเพิ่มเงินต้นตามเงื่อนไข รวมถึง ประเมินราคาทรัพย์สินเบื้องต้นได้ฟรีผ่านแอป โดยไม่ต้องเดินทางไปสาขาเพื่อสอบถามราคาเบื้องต้น นอกจากนี้ ยังสามารถเลือกซื้อสินค้าหลุดจำนำผ่านแอปได้อีกด้วย
ดาวน์โหลดแอป Easy Smart
• Android : Easy Smart โรงรับจำนำ ONLINE - แอปพลิเคชันใน Google Play
• iOS : Easy Smart โรงรับจำนำ ONLINE App
ซึ่งหากคุณสนใจสามารถปรึกษา Easy Money ได้ทุกสาขาทั่วประเทศ หรือสอบถามข้อมูลเพิ่มเติมผ่าน EASY CARE 02-113-1123 ให้บริการทุกวันในเวลา 08.00-18.00 น. (ยกเว้นวันหยุดนักขัตฤกษ์)
เงินฝากและพันธบัตรรัฐบาลมักมีความเสี่ยงต่ำกว่าสินทรัพย์ที่มีความผันผวนสูง แต่ระดับความเสี่ยงและเงื่อนไขแตกต่างกัน จึงควรศึกษารายละเอียดก่อนตัดสินใจ
ควรแยกเงินสำหรับค่าใช้จ่ายและเหตุฉุกเฉินออกมาก่อน ส่วนเงินที่ไม่มีแผนใช้ในระยะใกล้จึงค่อยนำไปลงทุน สัดส่วนที่เหมาะสมขึ้นอยู่กับรายได้ ภาระหนี้ เป้าหมาย และระดับความเสี่ยงที่แต่ละคนยอมรับได้
ควรมี เพราะเงินสำรองช่วยลดโอกาสที่ต้องขายสินทรัพย์ในช่วงราคาตกเมื่อเกิดเหตุจำเป็น โดยทั่วไปอาจเตรียมไว้ประมาณ 3-6 เท่าของค่าใช้จ่ายจำเป็น และเพิ่มขึ้นหากมีรายได้ไม่แน่นอนหรือมีผู้ที่ต้องดูแล
ได้ ปัจจุบันกองทุนรวม หุ้นบางประเภท และผลิตภัณฑ์ออมลงทุนหลายรูปแบบเริ่มต้นด้วยเงินไม่มาก สิ่งสำคัญคือเลือกช่องทางที่น่าเชื่อถือ ตรวจสอบค่าธรรมเนียม และลงทุนในจำนวนที่ไม่กระทบค่าใช้จ่ายประจำ
สามารถพิจารณาสินเชื่อทรัพย์ค้ำ หรือ Asset-Backed Financing เพื่อเปลี่ยนทรัพย์สินเป็นเงินทุนได้ โดยต้องเป็นไปตามเงื่อนไขการรับจำนำและการประเมินทรัพย์สินของผู้ให้บริการ ทั้งนี้ ควรเปรียบเทียบวงเงิน ดอกเบี้ย และระยะเวลาชำระคืน พร้อมประเมินความสามารถในการชำระหนี้ของตนเอง เพราะหากไม่สามารถชำระหนี้ได้ตามเงื่อนไข อาจส่งผลต่อสิทธิในการไถ่ถอนทรัพย์สินE